联系我们
15210315687
法律资讯
如何对涉税犯罪所得进行追缴?
发布日期:2026-09-28 点击次数:涉税犯罪的追缴,是打击危害税收征管犯罪的关键一环,其核心目标是剥夺行为人从犯罪中获取的全部不法收益,不让犯罪分子从破坏税收秩序的行为里获利。很多人会简单认为追缴就是补缴税款,事实上,涉税犯罪所得追缴,和税务机关行政层面的税款征收属于两套不同的法律机制,二者范围、程序、顺位都存在明显区别。在虚开增值税专用发票、逃税、骗取出口退税等案件中,追缴工作贯穿侦查、起诉、审判、执行全流程,同时还要处理资金流转、财产转化、共同犯罪责任划分等复杂问题。
首先要厘清涉税犯罪所得的认定边界,这是开展追缴的基础。涉税犯罪所得,是行为人通过实施涉税犯罪行为直接或者间接取得的财产及财产性利益,不仅包含现金,还涵盖房产、车辆、股权、理财、债权等财产形态,以及违法所得转化形成的资产和孳息。比如虚开发票收取的开票手续费,骗取出口退税拿到的退税款,都属于典型的犯罪所得。即便行为人把赃款用来购置不动产、投资经营,转化后的资产依然属于追缴范围。
但需要区分犯罪所得与应缴税款。欠缴税款是纳税人法定应当向国家缴纳的款项,属于纳税义务;而犯罪所得,是行为人通过犯罪行为额外获取的非法收益。法律明确规定,涉税犯罪案件在执行罚金、没收财产之前,应当优先由税务机关追缴税款和骗取的出口退税款。这就意味着,追缴环节存在法定顺位,国家税款的清偿优先级高于罚金和没收财产,不能用刑事追缴的赃款直接替代税款清缴,避免出现税款无法足额入库的问题。
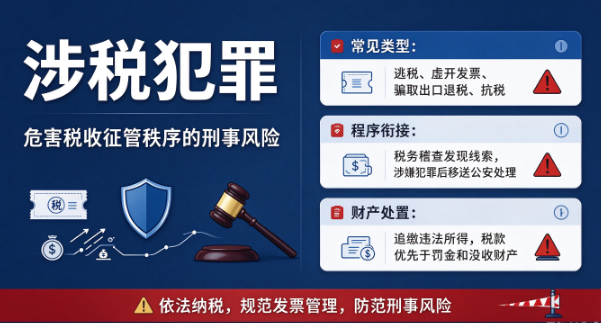
在不同罪名中,犯罪所得的认定标准也有差异。逃税案件中,行为人通过虚假申报少缴的税款,属于国家税收损失,需要由税务机关追缴;而行为人通过虚开收取的开票费,属于犯罪获利,由司法机关依法追缴。骗取出口退税案件中,已经骗取到手的退税款是首要追缴对象。如果仅仅虚开发票,但尚未完成抵扣、没有实际拿到收益,就不存在对应犯罪所得可供追缴,但仍可对行为人收取的开票手续费进行追缴。
追缴工作并非等到法院判决之后才启动,侦查阶段就会开展涉案财产的查控。公安在立案侦查涉税犯罪后,会同步开展财产调查,梳理资金流水、账户往来、资产转移轨迹,对涉案资金、房产、车辆、股权等财物采取查封、扣押、冻结措施,防止嫌疑人转移、隐匿资产。这一步的目的是固定涉案财产,保全可供追缴的标的。侦查阶段,嫌疑人可以主动退缴违法所得,这笔退赃会随案件移送,在后续审判中作为认罪认罚、挽回国家损失的重要从轻量刑情节。
需要注意,侦查阶段的查封冻结只是财产保全措施,不等于最终没收。涉案财产是否属于犯罪所得,需要经过法庭审理予以确认。对于权属存在争议、无法证明来源于犯罪行为的合法财产,不能随意纳入追缴范围。如果财产已经流转到善意第三人手中,第三人在不知情的情况下以合理对价取得财产,一般不再向第三人追缴,转而向犯罪嫌疑人追缴等值财产,兼顾追缴目标与民事交易安全。
案件进入审查起诉与审判阶段后,检察机关会对涉案财物清单、财产权属、犯罪所得金额进行严格审查,在起诉书中明确需要追缴的违法所得范围。法庭审理时,控辩双方可以围绕涉案财产是否属于犯罪所得、金额是否准确、资产是否存在混同展开举证质证。最终法院会在刑事判决书中写明,对已经扣押冻结的违法所得予以没收、上缴国库;尚未追缴到位的部分,判决继续追缴。这份判决,是后续强制执行的法律依据。
单位涉税犯罪的追缴规则更为复杂。如果是公司实施虚开、骗税等犯罪,既要对单位追缴违法所得,同时对于直接负责的主管人员和其他直接责任人员,只追缴其个人实际分得的非法收益,不能不加区分地要求个人对全部涉案金额承担连带退缴责任。在共同犯罪链条中,主犯需要对其组织指挥范围内全部犯罪所得承担责任,从犯按照自身参与程度和实际获利承担追缴义务,避免出现责任范围无限扩大的情形。
在判决生效之后,追缴进入强制执行阶段。法院执行部门依据生效刑事裁判,对已经查封扣押的资产进行处置,通过拍卖、变卖变现,所得款项上缴国库。对于没有足额退清的违法所得,执行程序会持续跟进,一旦后续发现被执行人有新的可供执行财产,随时可以启动追缴。即便犯罪嫌疑人逃匿或者死亡,对于符合条件的重大涉税案件,还可以适用专门的违法所得没收程序,在不追究人身刑罚的前提下,单独裁定没收涉案违法所得,防止嫌疑人依靠转移的赃款继续保有不法利益。
在实务当中,很多当事人容易产生认知误区。第一种误区,把补缴税款等同于退缴犯罪所得,认为只要把税款补齐,就不用再缴纳违法所得。实际上税款追缴和犯罪所得追缴并行,二者法律性质不同,不能相互抵消。第二种误区,认为只要资产被查封,就一定全部没收。如果部分财产属于个人合法财产,和犯罪所得相互独立,经审理核实后应当解除查封,返还权利人。第三种误区,认为案件结束之后,没有追缴完毕的款项就不再追究。实际上,刑事判决确定的继续追缴没有时效限制,只要发现可供执行财产,随时可以启动执行。
行刑衔接是涉税犯罪追缴的重要保障。税务机关在稽查过程中,发现涉嫌犯罪的,会将案件连同涉案财物线索一并移送公安。税务机关此前已经查封扣押的财物,同步移交司法机关处理。在追缴完成之后,相关部门做好入库衔接,区分税款、滞纳金、行政罚款、刑事追缴赃款,分类上缴国库,避免重复追缴或者款项混同。
追缴涉税犯罪所得,不仅仅是财产层面的处置,更是维护国家税收征管秩序的重要手段。税收犯罪的危害,一方面是造成国家税款流失,另一方面是破坏公平的市场竞争环境。通过完整的追缴链条,剥夺犯罪分子的非法收益,才能真正实现罚当其罪,防止犯罪行为带来经济收益,形成“犯罪无利可图”的制度约束。
对于企业和相关责任人而言,主动配合财产调查、及时退缴违法所得,是法定的从宽情节。但主动退赃不等于必然免除刑事责任,不同涉税罪名的从宽效果存在差异。企业经营过程中,应当规范财务、发票与资金管理,防范涉税刑事风险,避免一旦涉案,不仅面临人身处罚,名下资产也会被依法追缴,造成多重损失。
总而言之,涉税犯罪所得追缴是一套贯穿刑事全流程、兼顾行政征收与刑事追赃的完整机制。从前期财产查控,到庭审认定,再到判决后的强制执行,每一个环节都要严格区分合法财产与犯罪所得,厘清税款与非法收益的边界,遵循法定顺位,精准认定追缴范围。既要全力追回不法收益,维护国家税收利益,也要依法保护当事人的合法财产,确保涉案财物处置公平规范。
-

-

微信号
15210315687
-

邮箱
41523504@qq.com
扫码添加专属顾问
了解更多法律服务