联系我们
15210315687
法律资讯
涉税犯罪所得追缴的实施路径与边界探析
发布日期:2026-10-08 点击次数:在虚开增值税专用发票、逃税、骗取出口退税等涉税刑事案件办理中,很多当事人甚至部分市场主体容易混淆补缴税款、罚金与追缴犯罪所得三者之间的关系。不少人误以为只要把少缴的税款补齐,涉案的违法收益就不再处理,或是将罚金等同于违法所得追缴。事实上,涉税犯罪的追缴工作遵循独立的法律逻辑,既要优先保障国家税收入库,也要全面剥夺行为人通过涉税犯罪获取的全部收益,防止犯罪主体从违法活动中获利。涉税犯罪所得追缴横跨行政与刑事两个程序,从前期财产查控、资金穿透核查,到判决确认、后续执行,存在一套完整的操作规则,同时还要兼顾案外人财产权益,划定追缴边界,避免不当扩大追缴范围。
刑法第六十四条明确规定,犯罪分子违法所得的一切财物,应当予以追缴或者责令退赔。这一条款是涉税犯罪所得追缴的基础依据。涉税犯罪的违法所得,既包括犯罪行为直接取得的钱款,也涵盖违法资金转化形成的资产以及对应的孳息。在虚开发票案件里,开票方收取的开票手续费、介绍人赚取的居间抽成,属于直接违法所得;行为人把这笔资金购置房产、车辆、理财资产,对应的不动产、金融产品及其增值收益,同样纳入追缴范围。骗取出口退税案件中,行为人非法套取的退税款,本身既是国家流失税款,同时也属于犯罪所得,需要依法处置。但必须区分一个核心概念:应补缴税款和犯罪所得不是同一笔款项。税款是国家依法应当征收的收入,而违法所得是行为人通过犯罪赚取的额外收益,二者并行处理。刑法第二百一十二条专门规定,涉税犯罪判处罚金、没收财产的,执行之前,应当先由税务机关追缴税款和骗取的出口退税款。这就确立了涉税案件财产处置的优先级,税款追缴排在罚金执行之前,优先保障国家税收债权实现。
涉税犯罪追缴工作,贯穿侦查、审查起诉、审判、执行全流程,并非等到法院判决之后才启动。侦查阶段,办案机关会联合税务部门开展资金溯源,依托银行流水、对公账户、第三方支付记录,穿透追查资金流向。很多涉税犯罪团伙会利用多层空壳公司、个人账户循环转账,拆分资金、跨地区转移资产,刻意掩盖资金来源。办案人员会逐层梳理交易链条,锁定涉案资金,依法采取查封、扣押、冻结措施,对涉案账户、不动产、股权、存货等资产进行控制,防止嫌疑人转移、隐匿财产。在这一阶段,查控范围限定于与犯罪相关的财产,不能随意冻结企业全部经营账户,影响企业正常生产经营。对于企业合法经营资金,应当区分隔离,保障企业正常运转,避免刑事追赃对合法经营活动造成过度冲击。
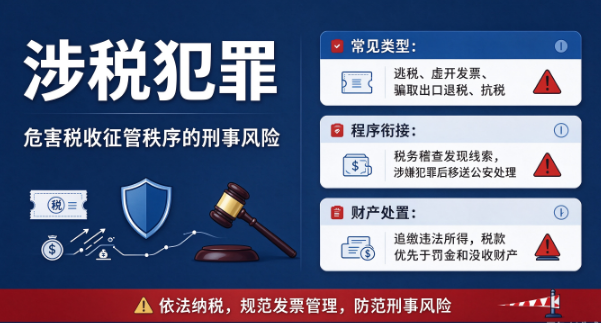
审查起诉阶段,检察机关会对涉案财产权属、金额范围进行核实,区分违法所得、被告人合法自有财产与案外人财产,听取当事人以及利害关系人的意见。对于已经退缴到案的违法所得,会核实款项来源,确认是否属于犯罪收益;针对尚未追回的资产,会在起诉书中列明继续追缴的意见。对于主动退缴违法所得、配合税务机关补缴税款的被告人,属于重要的酌定从宽情节,司法机关在量刑时会予以考量。但要明确,退缴违法所得不等于免除自由刑,只是体现悔罪态度,减轻量刑幅度;同时补缴税款、缴纳滞纳金,也不能替代违法所得追缴,两项义务相互独立,不能互相抵消。
进入审判阶段,法院会在刑事判决主文当中写明,已经扣押在案的违法所得予以没收,上缴国库;尚未追回的违法所得,继续追缴。判决生效后,移送执行机构开展强制执行。如果涉案资产已经变卖、消耗,无法原物追回,则责令被告人退赔等额价款。实践中存在不少难题,犯罪嫌疑人将违法资金用于偿还债务、赠与他人或者投资,资金流出至第三方账户,这时就需要判断接收资金一方是否属于善意取得。如果第三人明知资金来源于涉税犯罪,或者以明显不合理低价取得资产、无偿接收资金,相关财产依然可以追缴。若第三人在不知情的情况下,支付合理对价取得资产,构成善意取得,则不再向该第三人追缴,以此维护正常市场交易秩序,平衡追赃需求与民事交易安全。
单位涉税犯罪的追缴规则,与自然人案件存在明显差异。很多空壳企业、商贸公司实施虚开、逃税犯罪,违法收益归单位所有,此时追缴对象是单位名下的违法所得,同时对单位判处罚金,单位主管人员和直接责任人承担对应的刑事责任。在部分案件中,实际控制人将公司违法资金转入个人账户,用于个人消费、购置资产,司法机关可以穿透公司主体,对个人名下转化后的资产开展追缴。但在处理正常经营企业涉案时,要严格区分企业经营收入与犯罪收益,不能把企业合法经营积累的财产全部认定为违法所得予以追缴。
当出现犯罪嫌疑人逃匿、死亡的特殊情形,普通刑事审判程序无法推进时,可以适用违法所得没收特别程序。即便行为人不能到案,只要有证据证明涉案财产属于涉税犯罪所得,检察机关可以向法院提出没收申请,法院依法开庭审理,通知利害关系人参与诉讼,最终裁定对违法所得予以没收。这套程序保证,即便嫌疑人潜逃或者死亡,国家依旧可以追回涉案犯罪收益,不让犯罪行为留下财产层面的获利空间。
追缴过程中,案外人的财产救济渠道同样重要。如果案外人认为被查封冻结的财产属于自身合法财产,并非涉税犯罪所得,可以向办案机关提出书面权属异议,提交交易合同、付款凭证、产权登记材料等证据。办案机关需要对异议进行审查,必要时组织听证,对于确属合法财产的,及时解除查封冻结措施。这项制度的目的,就是防止追缴范围无限扩张,避免无辜第三方的合法财产权益遭受损害。
涉税犯罪高发,根源在于部分市场主体试图通过虚开发票、隐匿收入、虚构出口业务等方式攫取非法利益。追缴制度的核心目标,就是实现“任何人不得从犯罪中获益”的法律原则。在涉税案件里,既要通过税务机关追缴税款,挽回国家税收损失,又要通过刑事程序追缴全部犯罪收益,剥夺犯罪的经济驱动力。对于企业经营者而言,应当建立完备的税务合规机制,规范发票管理、账务核算,杜绝虚开发票、隐匿收入等行为。一旦卷入涉税刑事案件,应当正视财产处置规则,主动配合查清资金流向,积极补缴税款、退缴违法所得,在法律框架内争取从宽处理。
总体而言,涉税犯罪所得追缴不是简单的扣划资金,而是一套兼顾税收征管、刑事惩戒与产权保护的综合性制度。税款优先追缴、违法所得全面剥夺、区分善意第三方财产、隔离企业合法资产,构成这项制度的核心框架。它既维护国家税收利益,打击涉税违法犯罪的经济根基,同时守住财产权保护底线,避免刑事追赃突破市场交易的基本规则。理解追缴的适用范围与程序边界,能够帮助市场主体认清涉税犯罪的财产风险,从源头防范税务违法,也能在案件发生之后,正确认识自身财产义务,理性参与涉案财物处置程序。
-

-

微信号
15210315687
-

邮箱
41523504@qq.com
扫码添加专属顾问
了解更多法律服务